Was ist die Gesamtdifferenz?
Stand: 07.10.2026 · Evgenij Vyslanko, Gründer von Resaldo
In einem Satz
Die Gesamtdifferenz ist eine Methode der Differenzbesteuerung für Artikel bis 750 € Einkaufspreis. Der Händler rechnet für das ganze Kalenderjahr: Summe aller Verkaufspreise minus Summe aller Einkaufspreise.
Einfach erklärt
Statt jeden Artikel einzeln zu rechnen, legt der Händler alle günstigen Artikel in einen gemeinsamen Topf. Positive und negative Differenzen im Topf gleichen sich innerhalb eines Jahres aus. Die Methode ist freiwillig, gilt dann aber für alle Artikel des Jahres bis 750 € Einkaufspreis.
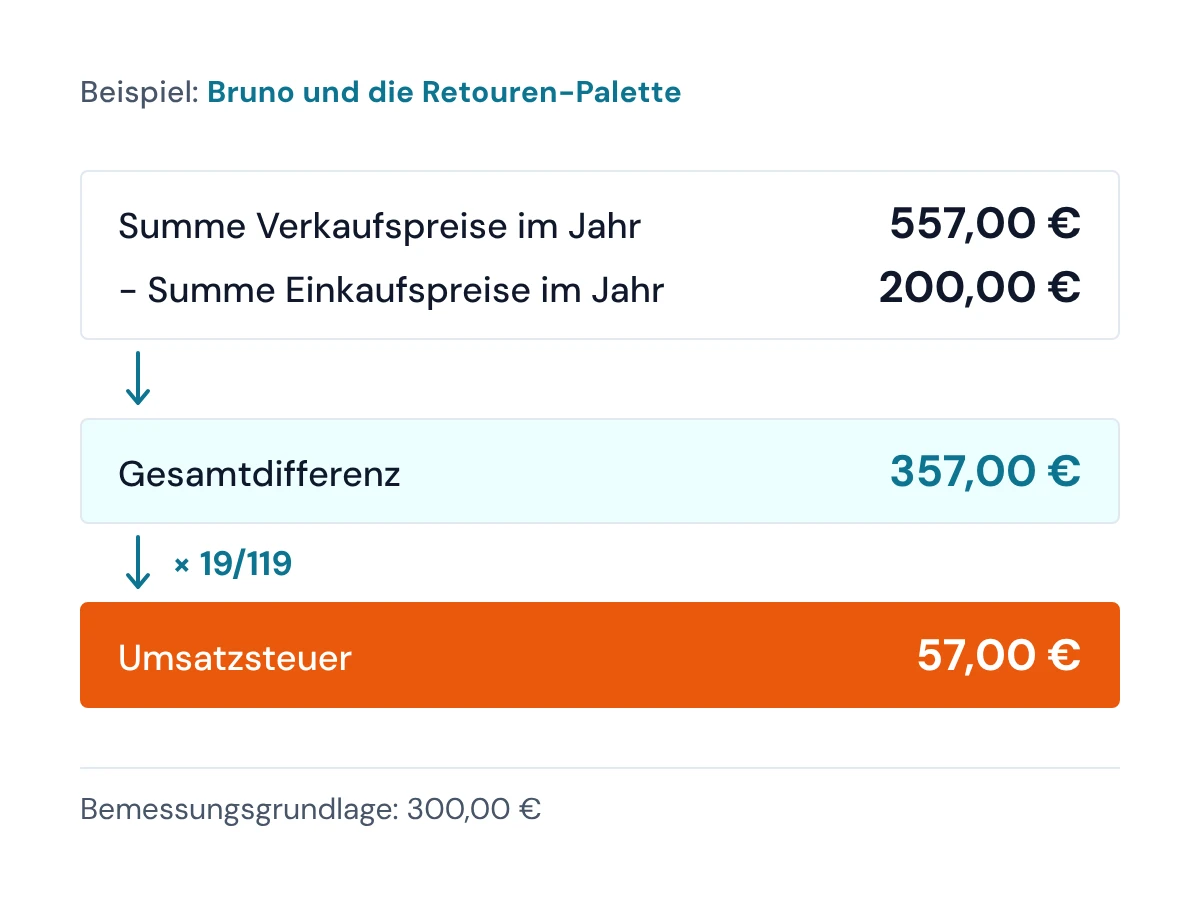
Beispiel: Bruno und die Retouren-Palette
Zum neuen Jahr wechselt Bruno zur Gesamtdifferenz und kauft von einer Privatperson eine Retouren-Palette mit 15 Elektronikartikeln für 200 €. Bis Jahresende verkauft er 10 davon für zusammen 557 €. Zur Vereinfachung kauft und verkauft Bruno in diesem Jahr sonst nichts:
- Gesamtdifferenz: 557 € - 200 € = 357,00 €
- Umsatzsteuer: 357 € × 19/119 = 57,00 €
- Bemessungsgrundlage (Betrag ohne Umsatzsteuer): 357,00 € - 57,00 € = 300,00 €
- Unverkaufte Artikel: Die 200 € sind in Schritt 1 schon voll abgezogen, auch für die 5 noch nicht verkauften.
Typischer Irrtum
Viele lesen im Netz noch von einer Grenze von 500 €. Tatsächlich liegt die Grenze seit dem 01.01.2025 bei 750 € Einkaufspreis pro Artikel.
Nicht verwechseln mit: Einzeldifferenz
Bei der Einzeldifferenz rechnet der Händler jeden Artikel für sich. Artikel über 750 € Einkaufspreis rechnet der Händler immer einzeln, auch wenn er sonst die Gesamtdifferenz nutzt. Ein Notebook für 900 € Einkaufspreis rechnet Bruno also einzeln.
Häufige Fragen
Was mache ich, wenn ich für ein Konvolut keinen Einkaufspreis pro Artikel kenne?
Mit der Gesamtdifferenz darf der Händler ein Konvolut (mehrere Artikel zu einem Gesamtpreis) bis 750 € als Ganzes einrechnen. Bei einem höheren Preis schätzt er die Einkaufspreise der wertvollen Artikel, bis für den Rest höchstens 750 € übrig bleiben. Wie das geht, zeigt der Ratgeber Retouren-Paletten in der Buchhaltung.
Was das Gesetz sagt
§ 25a Abs. 4 Umsatzsteuergesetz (UStG), für Konvolute Umsatzsteuer-Anwendungserlass (UStAE), Abschnitt 25a.1 Abs. 12: gesetze-im-internet.de
Verwandte Begriffe
Einzeldifferenz · Differenzbesteuerung · Bemessungsgrundlage
Mehr dazu
Ratgeber: Einzeldifferenz oder Gesamtdifferenz · Ratgeber: Retouren-Paletten in der Buchhaltung · Ratgeber: Differenzbesteuerung nach § 25a UStG