Was ist die Einzeldifferenz?
Stand: 07.10.2026 · Evgenij Vyslanko, Gründer von Resaldo
In einem Satz
Die Einzeldifferenz ist die Standardmethode der Differenzbesteuerung. Der Händler berechnet die Differenz zwischen Verkaufspreis und Einkaufspreis für jeden Artikel einzeln.
Einfach erklärt
Der Händler rechnet jeden Artikel für sich, wie auf einem eigenen Zettel. Liegt der Verkaufspreis unter dem Einkaufspreis, ist die Differenz negativ und die Umsatzsteuer für diesen Artikel 0 €. Die negative Differenz senkt die Umsatzsteuer auf andere Artikel nicht und lässt sich auch nicht ins nächste Jahr mitnehmen.
Beispiel: Bruno, eine Smartwatch und eine Spielkonsole
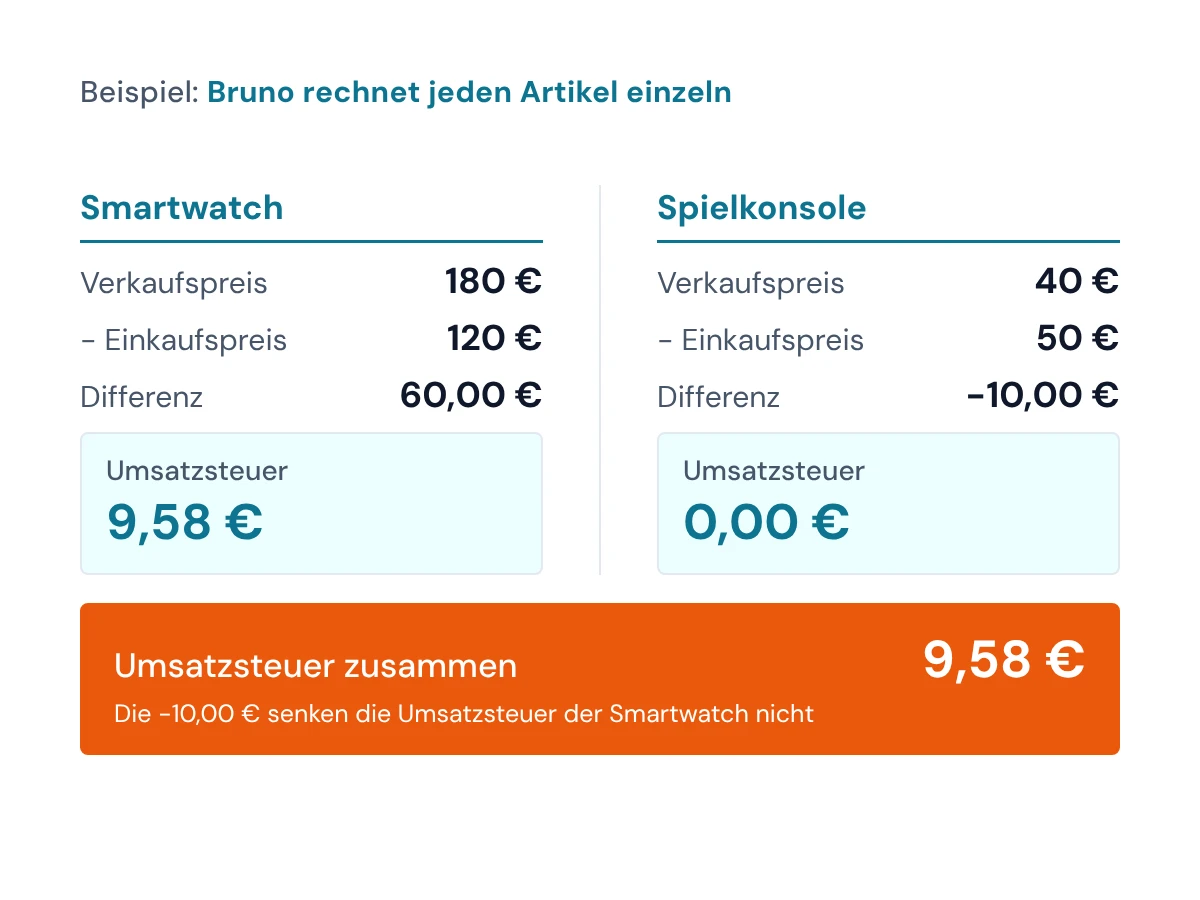
Bruno rechnet in diesem Jahr mit der Einzeldifferenz. Er kauft eine Smartwatch und eine Spielkonsole gebraucht von Privatleuten und verkauft beide auf eBay.
- Smartwatch: Einkaufspreis 120 €, Verkaufspreis 180 €. Differenz 60,00 €, Umsatzsteuer aus der Differenz herausgerechnet: 60 € × 19/119 = 9,58 €.
- Spielkonsole: Einkaufspreis 50 €, Verkaufspreis 40 €. Differenz -10,00 €, Umsatzsteuer 0,00 €.
- Zusammen: Bruno zahlt 9,58 € Umsatzsteuer. Die -10,00 € der Spielkonsole ändern daran nichts.
Nicht verwechseln mit: Gesamtdifferenz
Bei der Gesamtdifferenz rechnet der Händler alle Artikel eines Jahres bis 750 € Einkaufspreis zusammen.
| Einzeldifferenz | Gesamtdifferenz | |
|---|---|---|
| So rechnet der Händler | pro Artikel | pro Jahr, alle Artikel bis 750 € Einkaufspreis zusammen |
| Negative Differenz eines Artikels | Steuer 0 €, kein Ausgleich | gleicht sich mit positiven Differenzen anderer Artikel im Topf im selben Jahr aus |
| Artikel über 750 € Einkaufspreis | immer einzeln | nicht erlaubt |
Was das Gesetz sagt
§ 25a Abs. 3 Umsatzsteuergesetz (UStG) und Umsatzsteuer-Anwendungserlass (UStAE), Abschnitt 25a.1 Abs. 11: gesetze-im-internet.de
Verwandte Begriffe
Differenzbesteuerung · Gesamtdifferenz · Bemessungsgrundlage
Mehr dazu
Ratgeber: Einzeldifferenz oder Gesamtdifferenz · Ratgeber: Differenzbesteuerung nach § 25a UStG