Was ist die Differenzbesteuerung?
Stand: 07.10.2026 · Evgenij Vyslanko, Gründer von Resaldo
In einem Satz
Die Differenzbesteuerung ist eine Sonderregelung der Umsatzsteuer für den Handel mit gebrauchten Artikeln. Der Händler zahlt Umsatzsteuer nur auf die Differenz zwischen Verkaufspreis und Einkaufspreis, nicht auf den ganzen Verkaufspreis.
Einfach erklärt
Normalerweise steckt die Umsatzsteuer im ganzen Verkaufspreis, bei der Differenzbesteuerung nach § 25a Umsatzsteuergesetz (UStG) nur in der Differenz. Die Differenzbesteuerung kommt infrage, wenn ein Wiederverkäufer Artikel ohne Umsatzsteuer einkauft, zum Beispiel von Privatleuten. Das gilt auch, wenn der Verkäufer selbst ein Händler mit Differenzbesteuerung war.
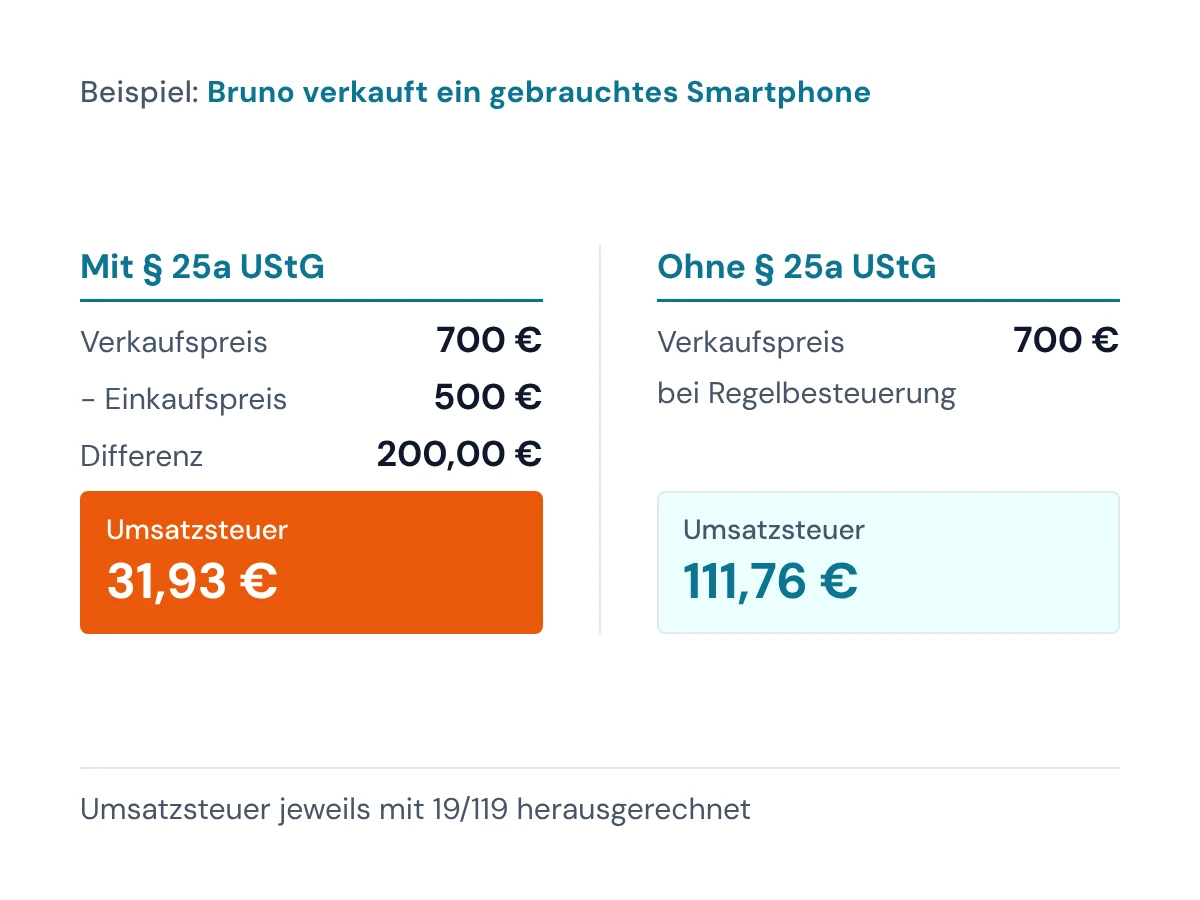
Beispiel: Bruno und das gebrauchte Smartphone
Bruno kauft auf Kleinanzeigen ein gebrauchtes Smartphone von einer Privatperson für 500 €. Er verkauft es auf eBay für 700 €.
- Differenz: 700 € - 500 € = 200,00 €
- Umsatzsteuer: Die Steuer steckt schon in der Differenz. Bruno rechnet sie heraus: 200 € × 19/119 = 31,93 €
- Zum Vergleich: Ohne Differenzbesteuerung wären es 700 € × 19/119 = 111,76 €.
Typischer Irrtum
Viele nehmen als Verkaufspreis den Betrag, den eBay nach Abzug der Gebühren auszahlt. Tatsächlich zählt der Preis, den der Käufer bezahlt. Bei Bruno sind das 700 €, auch wenn eBay weniger überweist.
Nicht verwechseln: Differenz und Gewinn
Die Differenz ist nicht Brunos Gewinn. eBay-Gebühren und Versandkosten, die Bruno selbst trägt, ändern die Differenz nicht. Sie senken nur seinen Gewinn.
Was das Gesetz sagt
§ 25a UStG regelt die Differenzbesteuerung: gesetze-im-internet.de
Verwandte Begriffe
Einzeldifferenz · Gesamtdifferenz · Bemessungsgrundlage · Wiederverkäufer