Was ist die Bemessungsgrundlage?
Stand: 07.10.2026 · Evgenij Vyslanko, Gründer von Resaldo
In einem Satz
Die Bemessungsgrundlage ist der Betrag ohne Umsatzsteuer, aus dem sich die Umsatzsteuer ergibt. Bei der Differenzbesteuerung ist die Bemessungsgrundlage die Differenz zwischen Verkaufspreis und Einkaufspreis ohne die Umsatzsteuer, die darin steckt.
Einfach erklärt
Stell dir die Differenz als Kuchen vor: Ein Stück gehört dem Finanzamt, der Rest ist die Bemessungsgrundlage. Bei der Differenzbesteuerung gilt immer der Steuersatz von 19 %. Deshalb ist das Stück des Finanzamts bei einer positiven Differenz 19/119 davon.
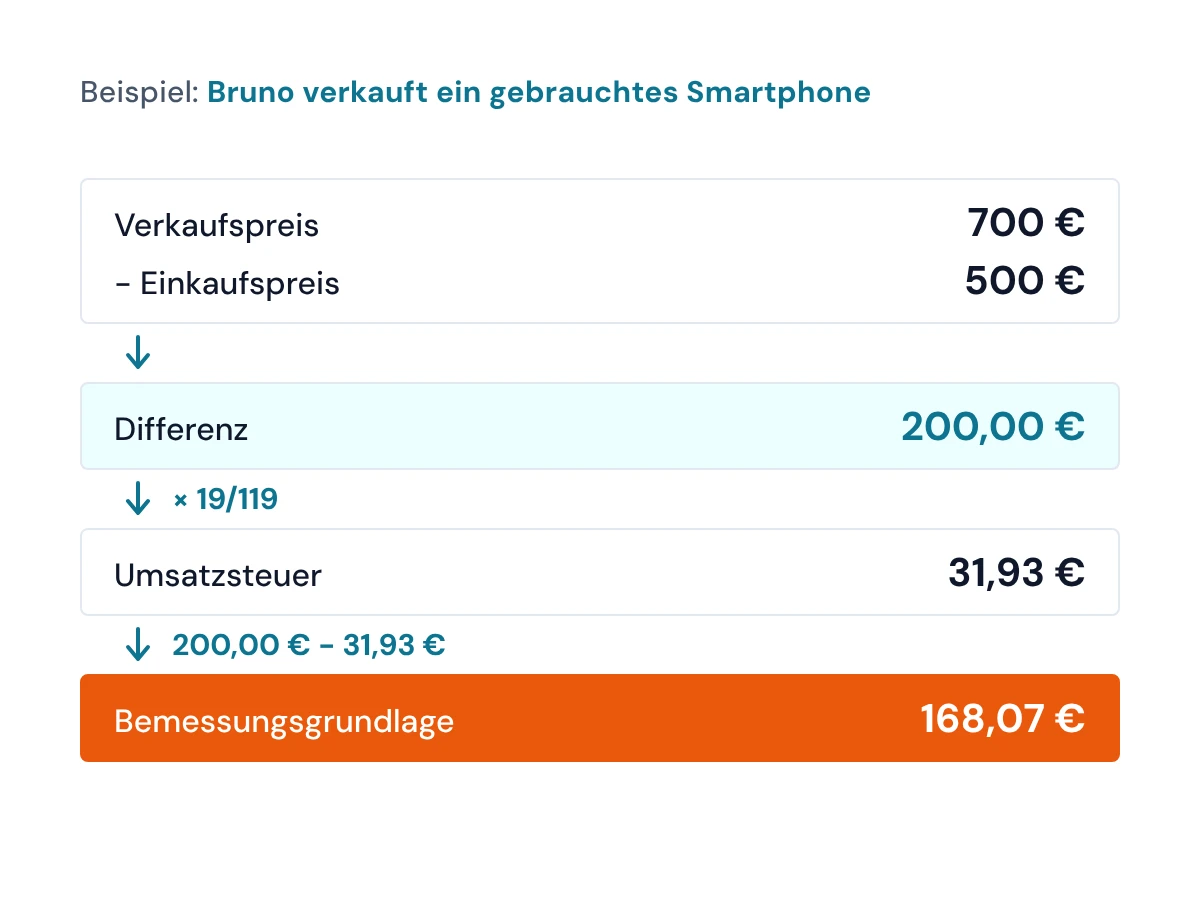
Beispiel: Bruno und das Smartphone für 700 €
Bruno hat ein Smartphone für 500 € von einer Privatperson gekauft und für 700 € auf eBay verkauft.
- Differenz: 700 € - 500 € = 200,00 €
- Umsatzsteuer: 200 € × 19/119 = 31,93 €
- Bemessungsgrundlage: 200,00 € - 31,93 € = 168,07 €
- Probe: 168,07 € × 19 % = 31,93 €
Rechnet Bruno mit der Einzeldifferenz und verkauft einen Artikel unter dem Einkaufspreis, ist die Bemessungsgrundlage für diesen Artikel 0 €.
Nicht verwechseln mit: Differenz
Die Differenz enthält die Umsatzsteuer noch, die Bemessungsgrundlage nicht. Bei Bruno: Differenz 200 €, Bemessungsgrundlage 168,07 €.
Was das Gesetz sagt
§ 25a Abs. 3 Umsatzsteuergesetz (UStG) regelt: Die Umsatzsteuer gehört nicht zur Bemessungsgrundlage. gesetze-im-internet.de
Verwandte Begriffe
Differenzbesteuerung · Einzeldifferenz · Gesamtdifferenz