Was ist ein Wiederverkäufer?
Stand: 07.10.2026 · Evgenij Vyslanko, Gründer von Resaldo
In einem Satz
Ein Wiederverkäufer ist nach § 25a Umsatzsteuergesetz (UStG), wer gewerbsmäßig mit beweglichen körperlichen Gegenständen handelt, also üblicherweise Artikel zum Weiterverkauf einkauft. Nur Wiederverkäufer können die Differenzbesteuerung nutzen.
Einfach erklärt
Gewerbsmäßig heißt: Der An- und Verkauf von Artikeln gehört fest zum Gewerbe des Händlers, auch wenn es nur ein Nebengeschäft ist. Bewegliche körperliche Gegenstände sind Sachen zum Anfassen, die man mitnehmen kann, zum Beispiel Smartphones, Kleidung oder Sammelkarten. Wer nur gelegentlich private Sachen verkauft, betreibt kein Gewerbe und ist kein Wiederverkäufer.
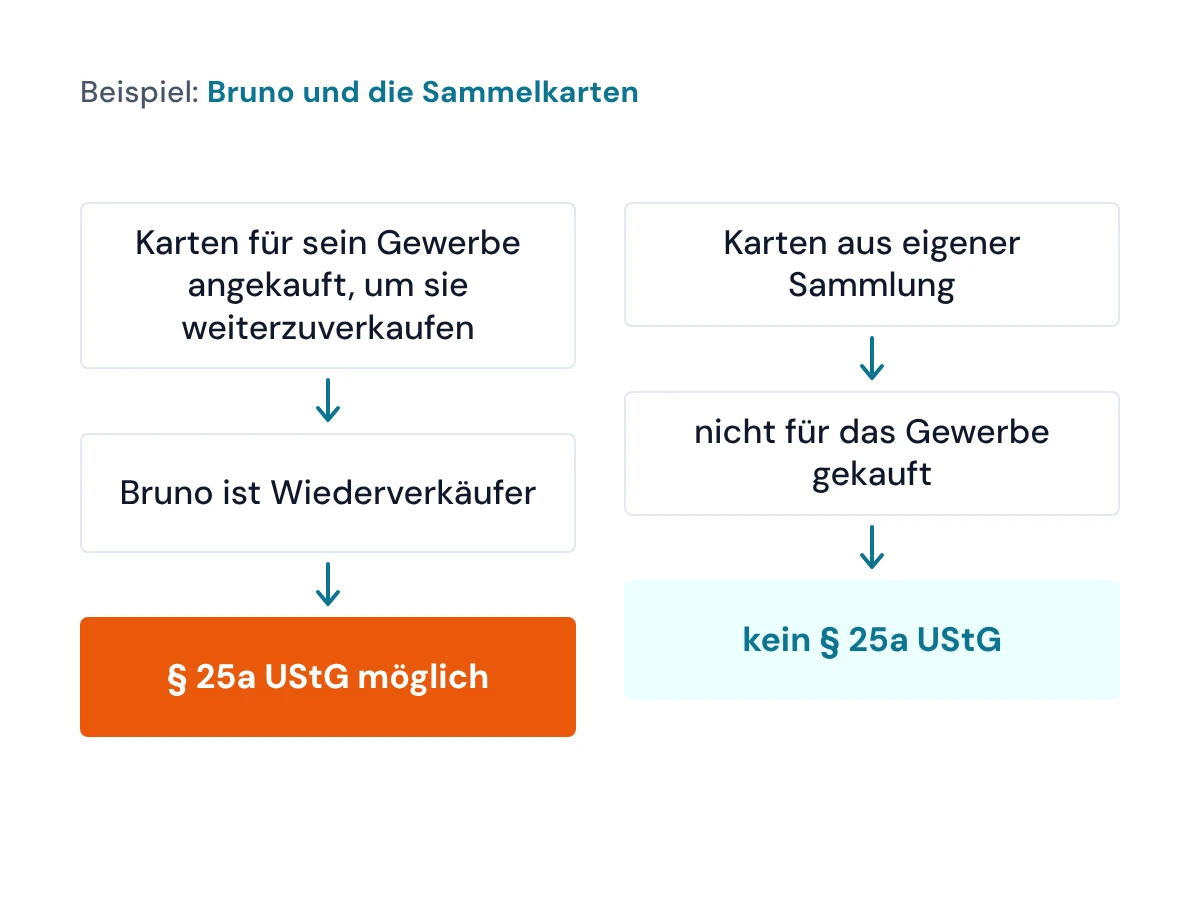
Beispiel: Bruno und die Sammelkarten
Bruno kauft regelmäßig einzelne Sammelkarten von Privatleuten auf Kleinanzeigen und verkauft sie auf eBay weiter. Der Ankauf gehört zu seinem Gewerbe, damit ist er Wiederverkäufer. Für diese Karten kommt die Differenzbesteuerung infrage.
Anders: Karten aus der eigenen Sammlung
Karten aus seiner Sammlung seit Kindertagen hat Bruno nicht für sein Gewerbe gekauft, deshalb gilt für sie § 25a UStG nicht. Ob ihr Verkauf privat ist oder zum Gewerbe zählt, hängt vom Einzelfall ab. Zählt der Verkauf zum Gewerbe, fällt Umsatzsteuer auf den ganzen Verkaufspreis an: In 119 € stecken dann 19 € Umsatzsteuer.
Was das Gesetz sagt
§ 25a Abs. 1 Nr. 1 UStG: gesetze-im-internet.de
Verwandte Begriffe
Differenzbesteuerung · Einzeldifferenz · Gesamtdifferenz